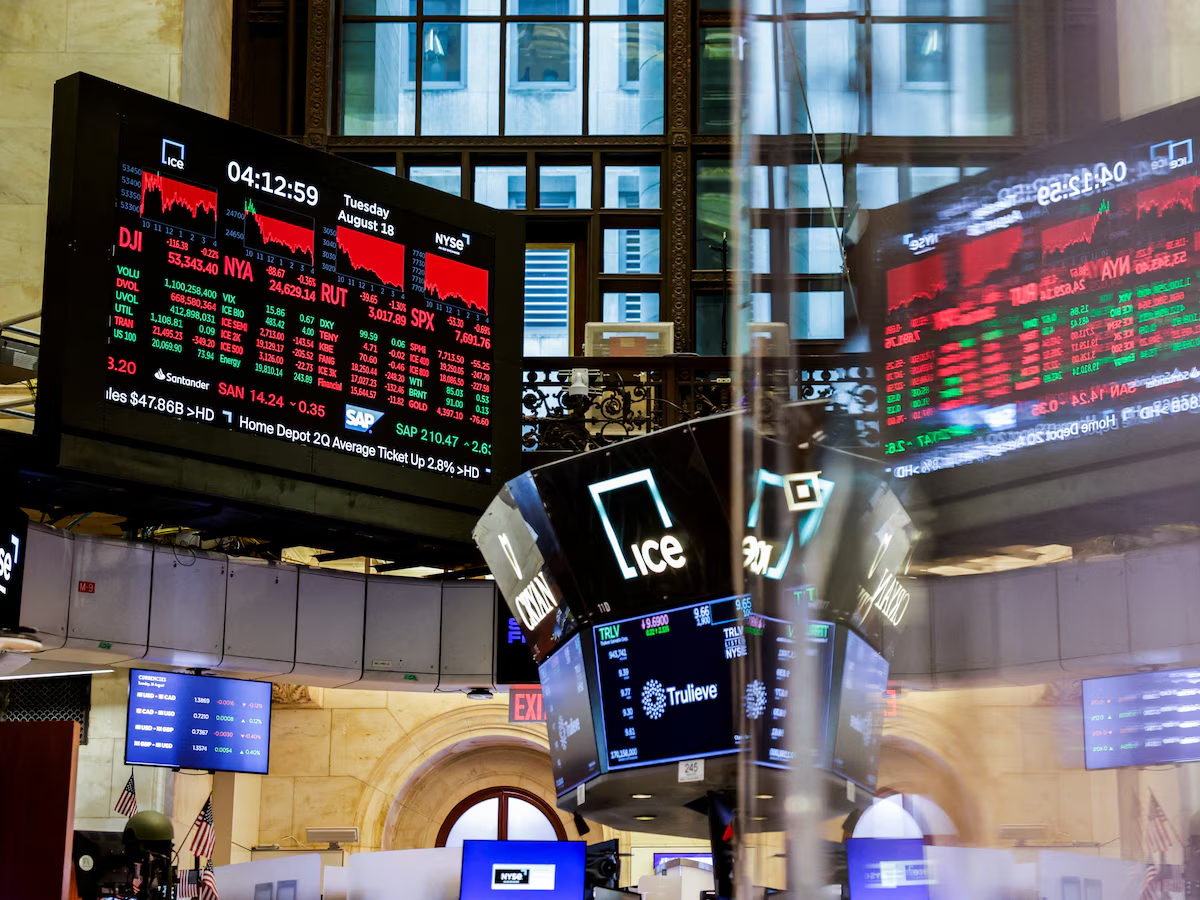
Este miércoles, los futuros de los principales índices de Wall Street operaban en baja. El Nasdaq 100 retrocedía un 0,80%, el S&P 500 caía un 1% y el Dow Jones perdía un 0,5%. Los inversores reaccionaron al último dato de inflación estadounidense y a los resultados empresariales del tercer trimestre, en un contexto de incertidumbre sobre las próximas decisiones de política monetaria de la Reserva Federal.
El Índice de Precios al Consumidor (IPC) de Estados Unidos aumentó un 0,6% en septiembre, frente al 0,4% registrado en agosto. La variación interanual llegó al 3,7%, por encima del 3,4% del mes anterior y del 3,6% que proyectaban los economistas consultados antes de la publicación.
Uno de los principales factores detrás de la aceleración fue el precio de la gasolina, que subió un 7,1% durante el mes. El dato volvió a poner en discusión la posibilidad de que la Reserva Federal mantenga una política monetaria restrictiva durante más tiempo o adelante un nuevo incremento de las tasas de interés.
La reacción de los mercados se reflejó en una caída de las acciones, una apreciación del dólar, un retroceso del oro y un aumento de los rendimientos de la deuda estadounidense. El bono del Tesoro a diez años avanzó diez puntos básicos hasta el 5,323%, su nivel más alto desde el 8 de octubre. El rendimiento del título a treinta años subió cinco puntos básicos, hasta el 5,61%, mientras que la tasa a dos años alcanzó el 4,94%, el valor más elevado desde el 29 de septiembre.
Las expectativas sobre las decisiones de la Reserva Federal también cambiaron. Las probabilidades implícitas de un aumento de 25 puntos básicos en la tasa de referencia hacia fines de mes treparon al 43,7%, frente al 22,1% del día anterior. En sentido contrario, la posibilidad de que no hubiera modificaciones descendió del 77,9% al 56,3%.
Actualmente, la tasa de referencia se encuentra en un rango de entre el 3,75% y el 4%. Una suba de 25 puntos básicos la llevaría a un intervalo de entre el 4% y el 4,25%. Las proyecciones del mercado también contemplan un posible incremento de tasas en diciembre y entre dos y tres subas durante 2027.
El ajuste de las expectativas impactó con mayor intensidad en los vencimientos cortos e intermedios de la curva de rendimientos, donde las tasas de los bonos a dos y cinco años aumentaron alrededor de doce puntos básicos. La persistencia de la inflación refuerza la posibilidad de que las condiciones financieras internacionales continúen siendo restrictivas, un escenario que suele afectar especialmente a los mercados emergentes.
En ese contexto, los bonos argentinos registraron mayoría de bajas. El Global 2029 cayó un 0,29% y el Global 2030 retrocedió un 0,33%. Entre los títulos de vencimiento intermedio, el Global 2035 perdió un 0,6% y el GD38 bajó un 0,51%. En los plazos más largos, el bono con vencimiento en 2041 descendió un 0,65%, mientras que el de 2046 retrocedió un 0,56%.
En el balance mensual, las pérdidas de los títulos argentinos se ubicaron entre el 0,60% y el 6,39%, con un impacto mayor sobre los bonos de duración más extensa. Desde comienzos de septiembre, los títulos largos en dólares acumulan una caída superior al 7%, en medio de la combinación de factores externos y riesgos políticos y económicos internos.
La evolución de la deuda también refleja un aumento de los diferenciales de rendimiento frente a otros bonos comparables. Parte de esa ampliación responde al contexto internacional, pero otra porción se vincula con la incertidumbre electoral y las dudas sobre la continuidad de las políticas económicas a partir de 2027.
Las estimaciones de una entidad financiera privada indican que aproximadamente el 55% de la caída de los bonos desde julio se explica por factores locales, mientras que el resto responde a la sensibilidad de la deuda argentina frente a los movimientos de los mercados emergentes. Desde septiembre, la incidencia de los factores globales habría aumentado hasta cerca del 80%, aunque ese cálculo también incorpora el riesgo político específico del país.
La percepción de riesgo crediticio se observa, además, en las probabilidades implícitas de incumplimiento de la deuda soberana, calculadas a partir de los precios de los bonos y de los contratos de cobertura contra default (CDS). Para un horizonte de tres años, las estimaciones se ubican entre el 31% y el 32%, el nivel más alto del período analizado. En junio y julio, esas probabilidades rondaban el 20%, antes de comenzar a deteriorarse a partir de agosto.
Para el plazo de un año, la probabilidad implícita de incumplimiento se ubica entre el 5% y el 7%. Aunque estos indicadores no implican necesariamente que vaya a producirse un default, muestran que los inversores exigen una compensación mayor por mantener títulos argentinos.
Las probabilidades de incumplimiento a un año aumentaron menos de un punto porcentual, mientras que las correspondientes al horizonte de tres años subieron seis puntos desde mediados de septiembre y diez puntos desde mediados de julio. El deterioro de las expectativas coincide con señales de menor crecimiento y con encuestas que reflejan una confianza más moderada sobre la continuidad del rumbo económico.
Aun así, las perspectivas no son uniformes. Las proyecciones de ingresos provenientes de la energía y la minería aparecen como factores de respaldo para la actividad, mientras que las dudas sobre el empleo, los salarios reales y el clima social mantienen la atención de los inversores sobre el escenario político.
En esa línea, el Índice de Clima de Negocios (ICG) presenta una correlación histórica del 70% con el porcentaje de votos que obtienen los oficialismos en elecciones nacionales. Su nivel actual, del 38,8%, es utilizado como referencia para evaluar el posible respaldo electoral al Gobierno en una eventual primera vuelta, aunque no determina por sí solo el resultado de una elección.
La evolución de la confianza en la gestión y en el Gobierno dependerá, entre otros factores, del comportamiento del empleo y del salario real. Al mismo tiempo, el riesgo país ya superó los 600 puntos básicos y la relación entre el diferencial de los bonos argentinos y el de la deuda emergente de alto rendimiento se ubicó cerca de 2 veces.
Como referencia histórica, esa relación llegó a 4 veces después de las elecciones primarias de 2019, cuando el mercado anticipaba un cambio de rumbo económico, y descendió a 0,75 veces durante las elecciones legislativas de 2017, en un contexto de mayores expectativas de continuidad. El nivel actual es interpretado como compatible con una probabilidad cercana al 35% de reversión de las políticas económicas, una hipótesis que continúa bajo seguimiento del mercado a más de un año de las próximas elecciones.