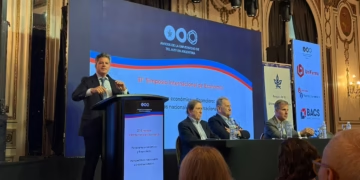
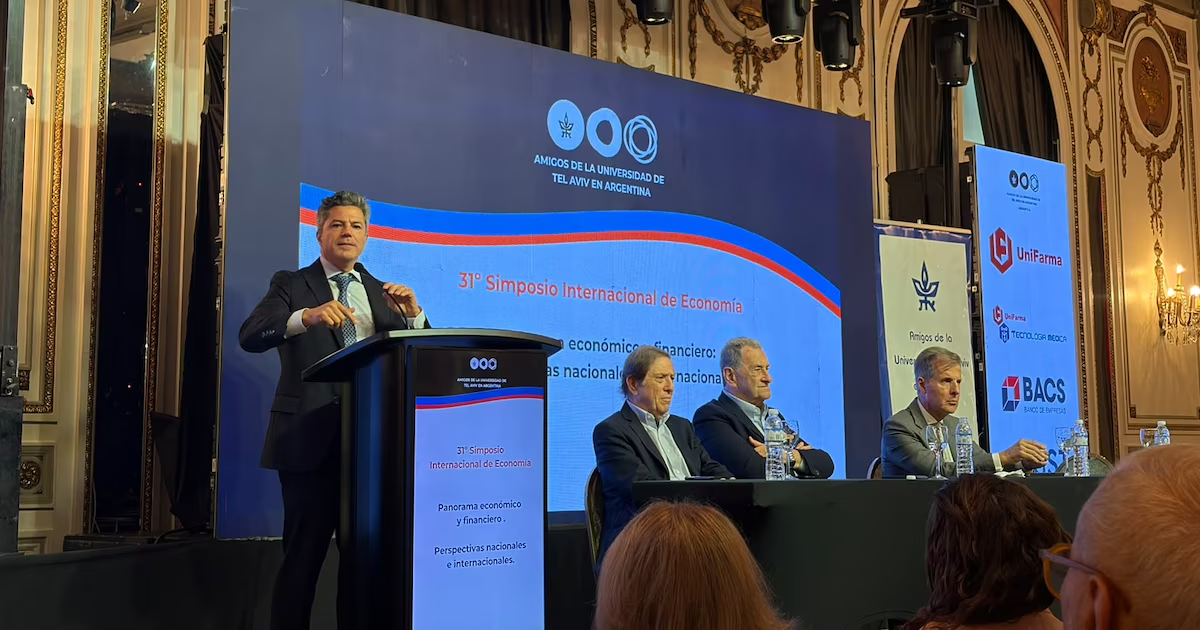
Durante el 31° Simposio Internacional de Economía, realizado en el Alvear Palace Hotel, los economistas Miguel Kiguel, Luciano Laspina y Martín Redrado analizaron las razones por las que el indicador se mueve en sentido contrario a varios fundamentos de la economía argentina. Los especialistas reconocieron cambios importantes desde la llegada de Javier Milei al Gobierno, pero advirtieron que persisten obstáculos financieros y estructurales que podrían limitar la recuperación.
Kiguel destacó el contraste entre la situación económica de diciembre de 2023 y la actual. La inflación mensual pasó de registrar picos del 25% a ubicarse cerca del 2%, se redujo la brecha cambiaria y mejoraron las reservas. También señaló la eliminación de controles de precios y de restricciones que afectaban al sector privado, además del equilibrio fiscal alcanzado por la administración nacional.
Sin embargo, el riesgo país aumentó unos 150 puntos básicos durante el último mes, una suba del 28%, después de haber marcado un mínimo de 403 puntos el 10 de julio. En paralelo, los bonos Globales argentinos bajo legislación extranjera acumularon pérdidas cercanas al 6% en cuatro semanas, con retrocesos superiores al 7% en los vencimientos más largos.
Para Kiguel, la distancia entre los indicadores macroeconómicos y el desempeño de los bonos se explica por una combinación de factores. Entre ellos mencionó los antecedentes de incumplimientos de deuda, las reservas todavía insuficientes para afrontar los compromisos externos y la incertidumbre política de cara a las elecciones presidenciales de 2027. También sostuvo que el país no aprovechó la oportunidad que tuvo a comienzos de año para recuperar el acceso a los mercados internacionales de deuda.
Las reservas internacionales ocuparon un lugar central en las exposiciones. Kiguel señaló que el Banco Central acumuló compras por unos US$15.000 millones durante 2026 y destacó el ingreso de divisas asociado al crecimiento exportador. No obstante, estimó que Argentina necesitaría reservas equivalentes a entre el 8% y el 10% del PBI, lo que representaría entre US$60.000 millones y US$70.000 millones, frente a los aproximadamente US$12.000 millones que mencionó durante el encuentro.
Redrado también vinculó la disponibilidad de reservas con la percepción de riesgo de los inversores. Según su análisis, Argentina alcanza una relación de reservas sobre el PBI del 7,3% si se incluyen el swap con China y los acuerdos de recompra del Banco Central, mientras que Chile llega al 13%. El economista indicó que la autoridad monetaria aceleró las compras de divisas durante octubre, con unos US$1.000 millones acumulados en el mes, aunque advirtió que ese esfuerzo todavía no alcanza para despejar las dudas del mercado.
El ex titular del Banco Central puso el foco, además, en las necesidades de financiamiento previstas para 2027. Calculó vencimientos de deuda en moneda extranjera por unos US$20.000 millones y sumó una demanda adicional vinculada con la dolarización de carteras. En conjunto, estimó una brecha de alrededor de US$33.000 millones.
En el frente financiero, Redrado señaló que el programa económico perdió solidez respecto de la situación observada en julio. Indicó que en las últimas cinco licitaciones no hubo demanda por los Bonares, títulos en dólares bajo legislación local, y que la Secretaría de Finanzas dejó de emitir el bono AO29 para evitar convalidar tasas superiores al 12% anual.
También cuestionó la caracterización del mercado cambiario como “único y libre”, al considerar que continúa la intervención del Banco Central. A su entender, Argentina necesita una estrategia monetaria, financiera y cambiaria de largo plazo, con objetivos definidos, y las restricciones cambiarias no se eliminarían antes de que termine el actual mandato.
Kiguel, por su parte, explicó que el dólar cumple tres funciones en la economía local: determina parte de la competitividad de las exportaciones y la industria, sirve como ancla para contener la inflación y funciona como activo financiero para los ahorristas. Según su lectura, el Gobierno priorizó el papel estabilizador del tipo de cambio, que avanzó entre un 3% y un 4% durante el año, frente a una inflación acumulada estimada de entre el 21% y el 22%.
El economista consideró que no existe una urgencia inmediata para modificar esa estrategia, dado que continúan ingresando divisas y el Gobierno busca mantener la inflación bajo control. También advirtió que reducir la inflación mensual desde niveles cercanos al 2% hasta una tasa anual baja puede llevar entre cinco y seis años, por lo que planteó la necesidad de sostener el rumbo sin cambios apresurados.
Laspina abordó las diferencias entre los sectores que ya aprovechan las nuevas condiciones económicas y el resto de la actividad productiva. Describió una economía en transición entre un modelo caracterizado por el gasto público financiado con emisión, la inflación y los controles cambiarios, y otro que concentra oportunidades de inversión en energía, minería y agro.
El economista denominó “ArgenRIGI” a esta nueva configuración, impulsada por diez provincias que representan alrededor del 20% de la población y concentran parte del crecimiento de esos sectores. Según explicó, las actividades beneficiadas cuentan con incentivos fiscales, estabilidad normativa, acceso a divisas y garantías jurídicas. En ese marco, estimó que existen proyectos por unos US$100.000 millones interesados en ingresar al Régimen de Incentivo para Grandes Inversiones (RIGI).
Sin embargo, advirtió que los beneficios no alcanzan a la mayor parte de la economía. A su juicio, muchas empresas continúan sin condiciones similares para invertir y expandirse. Como señal de esa dificultad, destacó que la tasa de inversión acumula cinco trimestres consecutivos de caída y se encuentra por debajo de los niveles registrados durante el gobierno de Alberto Fernández.
Laspina repasó cuatro explicaciones posibles para la debilidad de la demanda y la inversión: el atraso cambiario, la incertidumbre monetaria y cambiaria, el impacto de la apertura económica y el riesgo político. No obstante, consideró que ninguna hipótesis explica por sí sola la desaceleración. También cuestionó que una devaluación aislada pueda resolver el problema, debido al riesgo de que aumente la cantidad de pesos en circulación y se reactive la presión inflacionaria.
Entre los factores que frenan el crédito, señaló que la diferencia entre las tasas de los préstamos personales y las de los plazos fijos se encuentra en su nivel más alto de los últimos treinta años. Esa brecha, según su análisis, dificulta la expansión del financiamiento y limita la circulación del dinero en la economía.
Al cierre del encuentro, los tres economistas coincidieron en que el equilibrio fiscal constituye uno de los principales avances del programa económico, pero que no garantiza por sí solo un crecimiento sostenido. El fortalecimiento de las reservas, la política cambiaria y monetaria, la carga impositiva y el acceso al crédito aparecen entre los principales desafíos pendientes.
El diagnóstico compartido advierte que, sin avances en esos frentes, la expansión podría continuar concentrada en sectores vinculados con la energía, la minería, el agro y la economía del conocimiento, sin extenderse de manera suficiente al conjunto de las empresas y del empleo.