El relevamiento fue realizado entre el 1 y el 9 de septiembre en 40 grandes centros urbanos y analiza la percepción de los hogares sobre su situación económica actual, las expectativas para los próximos meses y la disposición a realizar determinados consumos.
La recuperación estuvo vinculada principalmente con una mejora en la percepción de la situación personal. El comportamiento, sin embargo, fue diferente según la región. El interior del país registró el mayor avance mensual, con una suba del 5,23%, y llevó su índice a 46,11 puntos, el valor más alto desde marzo.
En el Gran Buenos Aires también se observó una mejora, en este caso del 3,33%, hasta alcanzar los 39,55 puntos. La Ciudad de Buenos Aires tuvo un comportamiento contrario, con una caída del 6,78% que dejó el indicador regional en 37,16 puntos.
La evolución también presentó diferencias importantes de acuerdo con el nivel de ingresos de los hogares. Entre los sectores de menores recursos, la confianza aumentó 12,33% respecto de agosto y llegó a 41,29 puntos. En los hogares de mayores ingresos, en cambio, se registró una disminución del 4,07%, con un resultado final de 40,95 puntos.
Entre los factores que pueden haber influido en esta diferencia aparecen las modificaciones recientes de los cuadros tarifarios, que tienen un impacto mayor sobre los segmentos medios y altos. A pesar de esa situación, en esos hogares el índice registró una mejora interanual del 2,2%.
En los sectores de menores ingresos también incidieron la evolución del empleo y de los salarios informales, junto con el comportamiento de las asignaciones familiares. Estas prestaciones tuvieron un incremento interanual del 4,8%, debido al mecanismo de actualización mensual basado en la inflación registrada dos meses antes.
El componente que mide las condiciones presentes mostró una variación positiva más moderada. El indicador creció 0,3% respecto de agosto y acumuló una mejora interanual del 9,4%, hasta ubicarse en 33,2 puntos.
Las expectativas hacia el futuro tuvieron un desempeño más favorable. Este componente avanzó 3,8% en términos mensuales y llegó a 49,2 puntos, prácticamente el mismo nivel registrado un año atrás. Se trata, además, del subíndice con el valor más elevado dentro del relevamiento.
La intención de comprar bienes durables continúa, en cambio, entre los componentes más bajos del índice. En septiembre cayó 3,4% y se ubicó en 32,7 puntos. Aunque se encuentra por encima de los valores registrados en los momentos de mayor deterioro, la disposición a realizar compras importantes continúa limitada por las tasas de interés, el costo del financiamiento y la situación de los ingresos.
Estas condiciones afectan especialmente las decisiones vinculadas con bienes de mayor valor, como electrodomésticos y vehículos, para los cuales el acceso al crédito tiene un peso significativo.
La evolución del índice durante la actual gestión presidencial también muestra comportamientos diferentes entre sus componentes. En los 33 meses analizados, la confianza del consumidor acumuló una mejora del 3,4%. La percepción sobre la situación personal avanzó 1,9%, mientras que la evaluación de la economía en general registró una caída del 19,7%.
En el mismo período, la intención de adquirir bienes durables aumentó 84,7%, aunque partía de un nivel particularmente bajo.
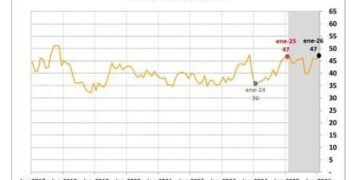
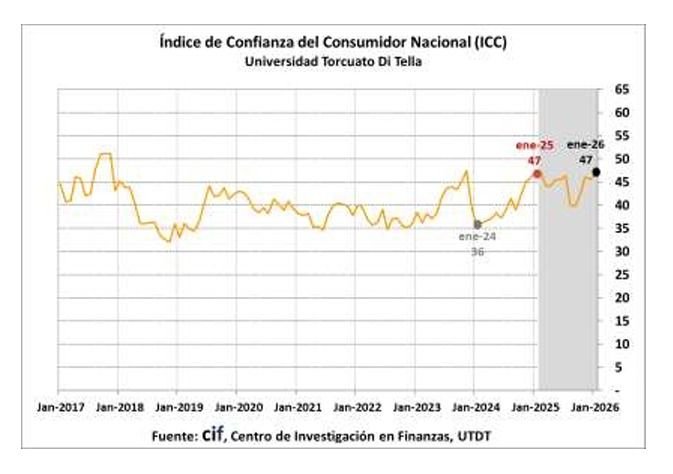
El máximo del ICC durante la actual administración se alcanzó en enero de 2025, cuando llegó a 47,38 puntos. Desde entonces, el indicador acumula una baja del 13,1%. En cambio, si se toma como referencia el mínimo registrado en enero de 2024, cuando llegó a 35,6 puntos después de las primeras medidas del Gobierno de Javier Milei, la confianza muestra una recuperación del 15,7%.
La mejora de septiembre se produjo además en un contexto de menor preocupación por la morosidad de los créditos, asociado a los acuerdos ofrecidos por entidades financieras a sus deudores y a una mayor estabilidad del tipo de cambio en los distintos segmentos del mercado.