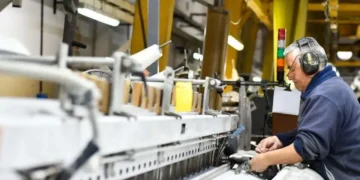
Un cambio de fondo en el abastecimiento del mercado interno viene transformando la estructura comercial en el país: mientras históricamente la oferta textil se repartía en partes iguales entre la industria nacional y la importada, en la actualidad los artículos extranjeros alcanzaron una penetración cercana al 70 por ciento de la plaza local. Según se desprendió de un informe técnico elaborado por una entidad especializada de la cadena de valor, las compras externas de prendas terminadas registraron incrementos del 46 por ciento en toneladas y del 25 por ciento en divisas durante los primeros nueve meses de 2026, mientras que los artículos de confección para el hogar crecieron un 12 por ciento en toneladas. En contraste, la incorporación de bienes de capital se redujo a mínimos históricos: la importación de maquinaria sectorial —que había alcanzado un acumulado de US$782 millones entre 2021 y 2024— cayó a US$45 millones entre enero y septiembre de este año, proyectando un cierre anual de apenas US$60 millones.
La menor actividad general se vincula principalmente a la contracción del poder adquisitivo y al encarecimiento relativo de los servicios esenciales. Durante el mes de agosto, el Salario Mínimo Vital y Móvil exhibió un retroceso interanual del 12 por ciento (acumulando una caída del 44 por ciento respecto a 2023), mientras que las remuneraciones del sector privado registrado cayeron un 2 por ciento y las del sector público se redujeron un 2 por ciento en la medición interanual (un 25 por ciento por debajo del nivel de 2023). Esta pérdida de ingresos disponibles repercutió en el volumen comercializado: entre enero y agosto de 2026, las ventas en valores reales retrocedieron un 11,1 por ciento interanual en centros comerciales y un 7,0 por ciento en cadenas de supermercados.
En este contexto de caída de ventas y presión de la oferta externa, el impacto sobre el tejido empresarial y laboral formal evidenció cifras severas durante el período de gestión del presidente Javier Milei. Entre diciembre de 2023 y julio de 2026, el rubro contabilizó la baja de 28.818 puestos de trabajo registrados (una retracción del 23,9 por ciento), lo que representó el 32 por ciento del total de empleos industriales destruidos en la economía nacional en ese período. Paralelamente, se registró el cierre definitivo de 1.090 establecimientos del sector, equivalente a una reducción del 17,7 por ciento del entramado empresarial de la actividad y explicando casi uno de cada cuatro cierres de plantas fabriles del país.
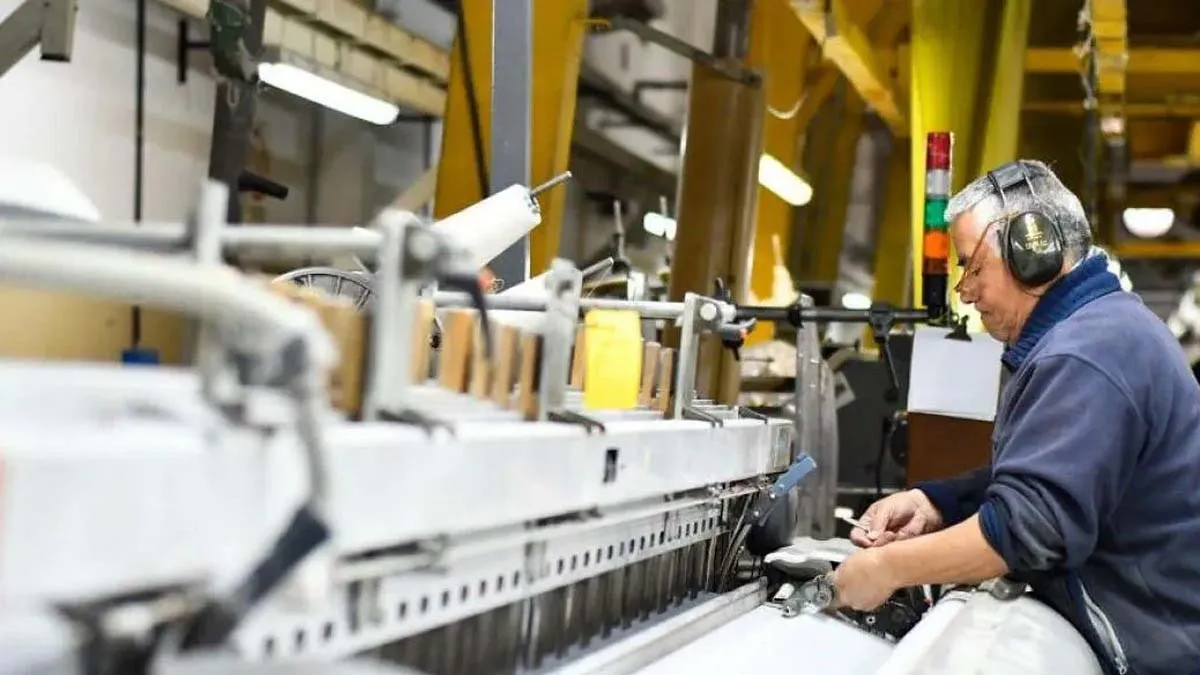
Como consecuencia de este escenario, la utilización de la capacidad instalada en los talleres e industrias se ubicó en un 44,6 por ciento en agosto, manteniendo inactivas a 6 de cada 10 máquinas en los establecimientos fabriles. El promedio de uso registrado en los primeros ocho meses del año, fijado en un 40,6 por ciento, marca el piso histórico más bajo del sector a excepción de la parálisis provocada por la emergencia sanitaria de 2020. En términos globales, la rama acumula 14 meses ininterrumpidos de caída interanual en la producción y se mantiene por debajo de los registros de 2023 en 31 de los últimos 32 meses analizados, con retrocesos interanuales del 9,4 por ciento en la elaboración textil y del 14,7 por ciento en prendas, cuero y calzado.